مقدمه
حسابداری به عنوان زبان کسبوکار، نقش حیاتی در مدیریت مالی هر سازمان ایفا میکند. آشنایی با اصطلاحات و تعاریف پایه حسابداری، نه تنها برای حسابداران، بلکه برای تمام مدیران، صاحبان کسبوکار و حتی کارمندانی که با مسائل مالی سروکار دارند، ضروری است.
در این مقاله، مهمترین اصطلاحات حسابداری را به زبانی ساده و روان، همراه با مثالهای کاربردی برای کسبوکارهای ایرانی توضیح میدهیم.
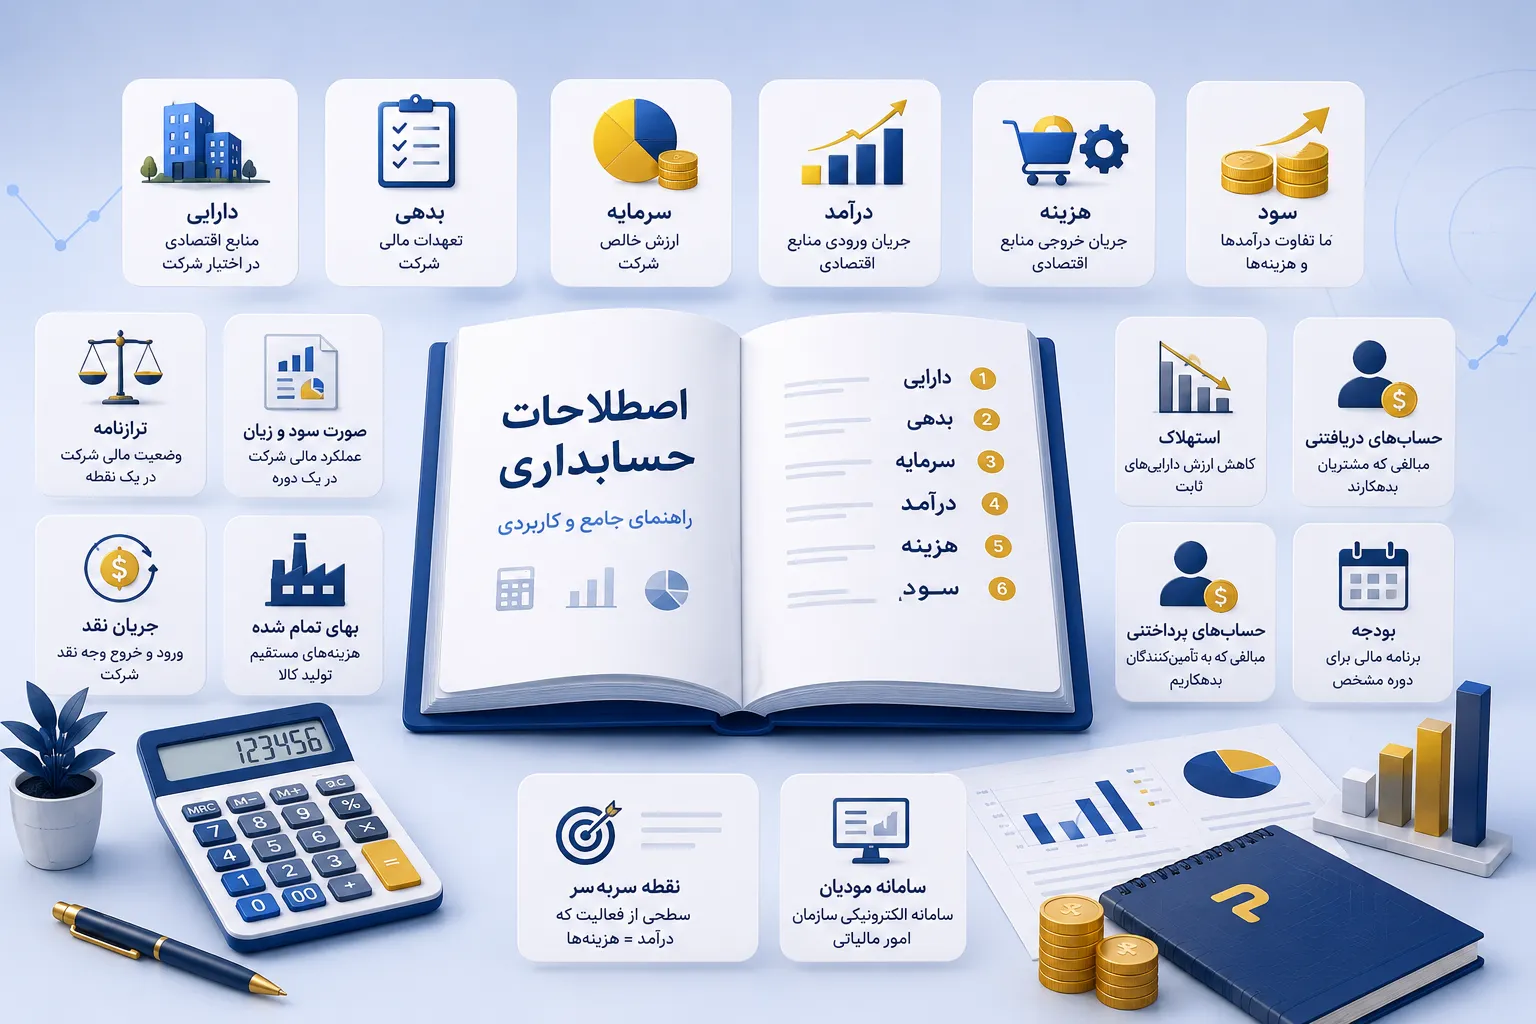
۱. دارایی (Asset)
تعریف: داراییها منابع اقتصادی هستند که یک شرکت در اختیار دارد و انتظار میرود در آینده منافع اقتصادی برای آن ایجاد کنند.
انواع داراییها:
- دارایی جاری: وجه نقد، موجودی کالا، حسابهای دریافتنی، سرمایهگذاریهای کوتاهمدت
- دارایی غیرجاری: زمین، ساختمان، ماشینآلات، تجهیزات، سرمایهگذاریهای بلندمدت
- دارایی نامشهود: حق اختراع، سرقفلی، نرمافزار، برند
مثال برای کسبوکار ایرانی: موجودی کالای فروشگاه، وجه نقد موجود در صندوق، حساب بانکی، ساختمان فروشگاه و تجهیزات آن.
۲. بدهی (Liability)
تعریف: بدهیها تعهدات مالی شرکت هستند که باید در آینده پرداخت شوند.
انواع بدهیها:
- بدهی جاری: حسابهای پرداختنی، اسناد پرداختنی، پیشدریافت، بدهیهای مالیاتی
- بدهی غیرجاری: وامهای بلندمدت، تسهیلات بانکی، اوراق قرضه
مثال برای کسبوکار ایرانی: بدهی به تأمینکنندگان، وام دریافتی از بانک، مالیات پرداختنی، حقوق پرداختنی به کارکنان.
۳. سرمایه (Equity)
تعریف: سرمایه یا حقوق صاحبان سهام، باقیمانده داراییها پس از کسر بدهیهاست و نشاندهنده ارزش خالص شرکت است.
فرمول: سرمایه = داراییها - بدهیها
مثال برای کسبوکار ایرانی: سرمایه اولیه که صاحب کسبوکار در شرکت گذاشته، سود انباشته و سرمایهگذاریهای اضافی.
۴. درآمد (Revenue)
تعریف: درآمد، جریان ورودی منابع اقتصادی حاصل از فروش کالا، ارائه خدمات یا سایر فعالیتهای اصلی کسبوکار است.
انواع درآمد:
- درآمد عملیاتی: فروش کالا، ارائه خدمات، اجاره
- درآمد غیرعملیاتی: سود سرمایهگذاری، سود فروش دارایی
مثال برای کسبوکار ایرانی: فروش کالا در فروشگاه، درآمد حاصل از ارائه خدمات مشاوره، درآمد اجاره ملک.
۵. هزینه (Expense)
تعریف: هزینهها، جریان خروجی منابع اقتصادی است که برای کسب درآمد یا انجام فعالیتهای کسبوکار مصرف میشوند.
انواع هزینه:
- هزینههای عملیاتی: بهای تمام شده کالا، حقوق کارکنان، اجاره، آب و برق
- هزینههای غیرعملیاتی: سود پرداختی وام، زیان ناشی از فروش دارایی
مثال برای کسبوکار ایرانی: هزینه خرید کالا برای فروش، حقوق کارمندان، هزینه اجاره مغازه، قبوض آب و برق و تلفن.
۶. سود (Profit)
تعریف: سود، مابهتفاوت درآمد و هزینههاست و نشاندهنده عملکرد مالی کسبوکار است.
انواع سود:
- سود ناخالص: درآمد فروش - بهای تمام شده کالا
- سود عملیاتی: سود ناخالص - هزینههای عملیاتی
- سود خالص: سود عملیاتی - هزینههای غیرعملیاتی + درآمدهای غیرعملیاتی
۷. ترازنامه (Balance Sheet)
تعریف: ترازنامه صورت مالی است که وضعیت مالی شرکت را در یک نقطه خاص از زمان نشان میدهد و بر اساس معادله حسابداری (داراییها = بدهیها + سرمایه) تهیه میشود.
مثال برای کسبوکار ایرانی: ترازنامه در پایان سال مالی نشان میدهد که شرکت چقدر دارایی دارد، چقدر بدهکار است و ارزش سرمایهاش چقدر است.
۸. صورت سود و زیان (Income Statement)
تعریف: صورت سود و زیان، عملکرد مالی شرکت را در یک دوره زمانی مشخص (مثلاً یک سال) نشان میدهد و شامل درآمدها، هزینهها و سود یا زیان نهایی است.
مثال برای کسبوکار ایرانی: صورت سود و زیان سال ۱۴۰۳ نشان میدهد که شرکت در طول سال چقدر فروش داشته، چقدر هزینه کرده و در نهایت چقدر سود یا زیان کرده است.
۹. جریان نقد (Cash Flow)
تعریف: جریان نقد، ورود و خروج وجه نقد در یک دوره زمانی مشخص است و نشان میدهد که پول نقد شرکت از کجا آمده و به کجا رفته است.
انواع جریان نقد:
- جریان نقد عملیاتی: نقد حاصل از فعالیتهای اصلی کسبوکار
- جریان نقد سرمایهگذاری: نقد حاصل از خرید و فروش داراییها
- جریان نقد تأمین مالی: نقد حاصل از وامها و سرمایهگذاریها
۱۰. بهای تمام شده (Cost of Goods Sold - COGS)
تعریف: بهای تمام شده، هزینههای مستقیم مرتبط با تولید کالا یا ارائه خدمات است و شامل مواد اولیه، دستمزد مستقیم و سربار تولید میشود.
مثال برای کسبوکار ایرانی: برای یک فروشگاه پوشاک، بهای تمام شده یعنی قیمت خرید پوشاک از تأمینکننده.
۱۱. استهلاک (Depreciation)
تعریف: استهلاک، کاهش ارزش داراییهای ثابت به مرور زمان به دلیل استفاده، فرسودگی یا منسوخ شدن است.
مثال برای کسبوکار ایرانی: یک دستگاه کپی که ۵ سال عمر مفید دارد، هر سال ۲۰٪ از ارزش آن کم میشود و این کاهش به عنوان هزینه استهلاک ثبت میشود.
۱۲. حسابهای دریافتنی (Accounts Receivable)
تعریف: حسابهای دریافتنی، مبالغی هستند که مشتریان به شرکت بدهکارند و انتظار میرود در آینده نزدیک وصول شوند.
مثال برای کسبوکار ایرانی: اگر کالایی به صورت نسیه به مشتری فروخته باشید، مبلغ آن تا زمان وصول، یک حساب دریافتنی محسوب میشود.
۱۳. حسابهای پرداختنی (Accounts Payable)
تعریف: حسابهای پرداختنی، مبالغی هستند که شرکت به تأمینکنندگان خود بدهکار است و باید در آینده نزدیک پرداخت کند.
مثال برای کسبوکار ایرانی: اگر از تأمینکننده کالا به صورت نسیه خرید کرده باشید، مبلغ آن تا زمان پرداخت، یک حساب پرداختنی محسوب میشود.
۱۴. بودجه (Budget)
تعریف: بودجه، برنامه مالی است که درآمدها و هزینههای پیشبینی شده را برای یک دوره مشخص نشان میدهد و ابزاری برای کنترل و برنامهریزی مالی است.
مثال برای کسبوکار ایرانی: بودجه سالانه فروشگاه که پیشبینی میکند در سال آینده چقدر فروش خواهد داشت و چقدر هزینه خواهد کرد.
۱۵. نقطه سربهسر (Break-Even Point)
تعریف: نقطه سربهسر، سطحی از فعالیت است که در آن درآمدها دقیقاً برابر با هزینههاست و نه سود و نه زیان وجود دارد.
فرمول: نقطه سربهسر = هزینههای ثابت ÷ (قیمت فروش - هزینه متغیر هر واحد)
مثال برای کسبوکار ایرانی: اگر هر کالا را به قیمت ۲۰۰ هزار تومان بفروشید و هزینه متغیر هر کالا ۱۲۰ هزار تومان باشد و هزینههای ثابت ماهانه ۸ میلیون تومان باشد، نقطه سربهسر شما ۱۰۰ کالا در ماه خواهد بود.
۱۶. سامانه مودیان (Tax System)
تعریف: سامانه مودیان، سامانه الکترونیکی سازمان امور مالیاتی برای دریافت صورتحسابهای الکترونیکی از مودیان مالیاتی است.
اهمیت: همه کسبوکارهای مشمول مالیات موظف به ثبت و ارسال صورتحسابهای الکترونیکی به این سامانه هستند.
پارلاق حساب با پشتیبانی کامل از سامانه مودیان، ارسال صورتحسابها را برای شما آسان کرده است.
جمعبندی
آشنایی با این اصطلاحات حسابداری، پایه و اساس مدیریت مالی صحیح است. با تسلط بر این مفاهیم، میتوانید:
- تصمیمات مالی بهتری بگیرید
- گزارشهای مالی را بهتر درک کنید
- با حسابدار خود ارتباط مؤثرتری داشته باشید
- کسبوکار خود را با دیدی حرفهایتر مدیریت کنید
اگر به دنبال یک نرمافزار حسابداری جامع هستید که تمام این مفاهیم را به سادهترین شکل ممکن پیادهسازی کرده باشد، پارلاق حساب بهترین گزینه برای شماست. با نسخه آزمایشی ۳۰ روزه، میتوانید همه امکانات را تست کنید و بهترین تصمیم را بگیرید.