مقدمه
هزینهها یکی از مهمترین مفاهیم در حسابداری و مدیریت مالی هستند. درک صحیح از انواع هزینهها و نحوه طبقهبندی آنها، به مدیران کمک میکند تا تصمیمات بهتری در مورد قیمتگذاری، بودجهبندی و کنترل هزینهها بگیرند.
در این مقاله، به صورت جامع با انواع هزینهها در حسابداری، تفاوتهای آنها و نحوه ثبت و گزارشدهی آشنا میشوید.
هزینه چیست؟
هزینه، ارزش منابع اقتصادی است که برای تولید کالا یا ارائه خدمات مصرف میشود. به عبارت سادهتر، هزینه پولی است که برای بدست آوردن چیزی (کالا، خدمت یا منفعت) پرداخت میکنید.
فرمول ساده: هزینه = منابع مصرف شده برای کسب درآمد
طبقهبندی هزینهها
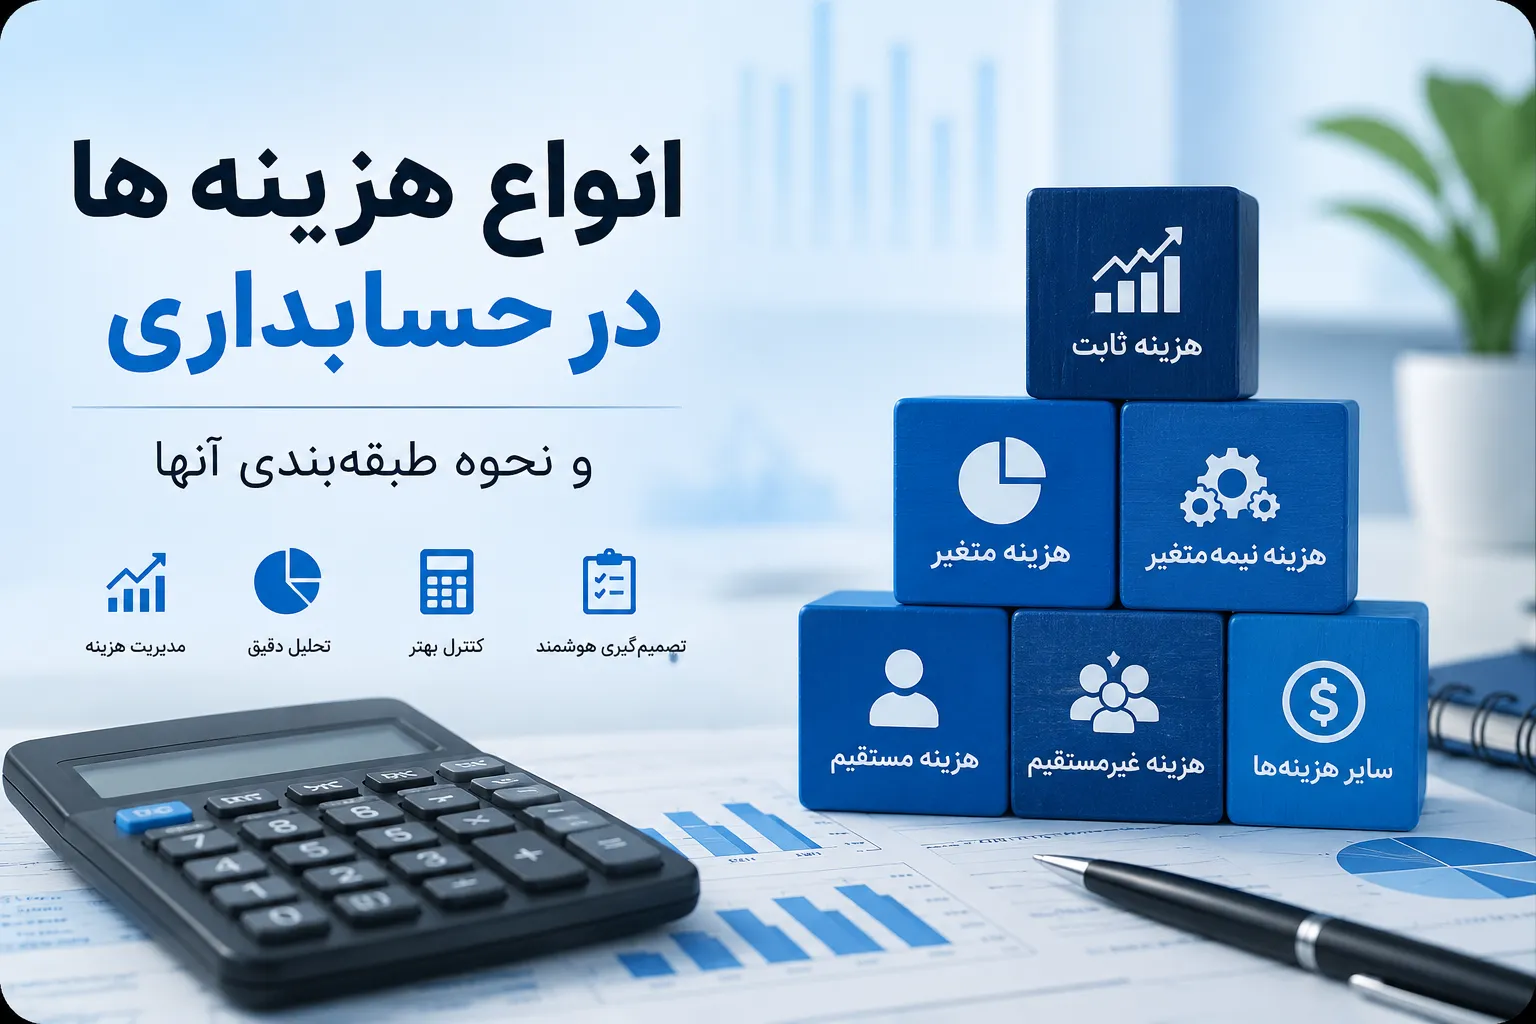
هزینهها از زوایای مختلفی طبقهبندی میشوند که مهمترین آنها عبارتند از:
۱. بر اساس رفتار (رفتار هزینه)
این طبقهبندی بر اساس واکنش هزینهها به تغییرات سطح فعالیت است:
الف) هزینههای ثابت (Fixed Costs)
تعریف: هزینههایی که در یک دوره مشخص، بدون توجه به میزان تولید یا فروش، ثابت میمانند.
مثال: اجاره، حقوق ثابت کارکنان، بیمه، استهلاک به روش خط مستقیم
ویژگی: با افزایش تولید، هزینه ثابت هر واحد کاهش مییابد.
مثال عددی: اجاره ماهانه ۱۰ میلیون تومان، چه ۱۰۰ کالا تولید کنید و چه ۱۰۰۰ کالا، همین مقدار است.
ب) هزینههای متغیر (Variable Costs)
تعریف: هزینههایی که با تغییر سطح تولید یا فروش، به نسبت مستقیم تغییر میکنند.
مثال: مواد اولیه، دستمزد مستقیم، هزینه حمل و نقل
ویژگی: هزینه متغیر هر واحد ثابت است، اما هزینه کل با تولید تغییر میکند.
مثال عددی: هزینه مواد اولیه هر کالا ۱۲۰ هزار تومان، برای ۱۰۰ کالا = ۱۲ میلیون، برای ۱۰۰۰ کالا = ۱۲۰ میلیون.
ج) هزینههای نیمهمتغیر (Semi-Variable Costs)
تعریف: هزینههایی که ترکیبی از هزینه ثابت و متغیر هستند.
مثال: قبوض آب و برق (مبلغ ثابت + مبلغ متغیر بر اساس مصرف)
مثال عددی: قبض برق کارخانه: ۲ میلیون ثابت + ۵۰۰ هزار تومان به ازای هر ۱۰۰۰ دستگاه تولید
۲. بر اساس ماهیت (طبیعت هزینه)
الف) هزینههای مستقیم (Direct Costs)
تعریف: هزینههایی که به طور مستقیم به یک محصول یا خدمات خاص نسبت داده میشوند.
مثال: مواد اولیه، دستمزد مستقیم کارگران تولید
ویژگی: به راحتی قابل ردیابی و تخصیص به محصول هستند.
ب) هزینههای غیرمستقیم (Indirect Costs)
تعریف: هزینههایی که به طور مستقیم به یک محصول خاص نسبت داده نمیشوند.
مثال: حقوق مدیریت، هزینه نگهداری ساختمان، استهلاک تجهیزات
ویژگی: نیاز به تخصیص دارند (با استفاده از سربار).
۳. بر اساس عملکرد (عملکرد هزینه)
الف) هزینههای تولید (Manufacturing Costs)
تعریف: هزینههای مربوط به فرآیند تولید کالا.
انواع:
- مواد مستقیم: مواد اولیه قابل تشخیص در محصول نهایی
- دستمزد مستقیم: حقوق کارگرانی که مستقیماً روی محصول کار میکنند
- سربار تولید: هزینههای غیرمستقیم تولید (برق، استهلاک، تعمیرات)
ب) هزینههای غیرتولیدی (Non-Manufacturing Costs)
تعریف: هزینههای غیرمرتبط با تولید مستقیم.
انواع:
- هزینههای فروش: تبلیغات، حقوق فروشندگان، حمل و نقل فروش
- هزینههای اداری: حقوق مدیریت، هزینه دفتر، مخارج اداری
۴. بر اساس زمان شناسایی
الف) هزینههای سرمایهای (Capital Expenditures)
تعریف: هزینههایی که برای خرید یا بهبود داراییهای بلندمدت انجام میشوند.
مثال: خرید ساختمان، ماشینآلات، تجهیزات
ویژگی: به جای هزینه شدن در همان سال، به صورت استهلاک در طول عمر مفید ثبت میشوند.
ب) هزینههای عملیاتی (Operating Expenditures)
تعریف: هزینههای جاری برای اداره کسبوکار.
مثال: حقوق، اجاره، آب و برق، مواد مصرفی
ویژگی: در همان دوره مالی به عنوان هزینه شناسایی میشوند.
جمعبندی و جدول مقایسه
نقش نرمافزار حسابداری در مدیریت هزینهها
مدیریت هزینهها یکی از چالشهای اصلی هر کسبوکاری است. نرمافزارهای حسابداری مدرن با امکانات زیر به شما در این مسیر کمک میکنند:
- ثبت خودکار هزینهها: با اتصال به سیستمهای بانکی و فروش
- گزارشگیری لحظهای: مشاهده هزینهها در هر لحظه
- تحلیل هزینهها: مقایسه هزینهها با بودجه و دورههای قبل
- پیشبینی هزینهها: برنامهریزی برای آینده
- گزارش سودآوری محصولات: شناسایی محصولات پرسود و کمسود
نرمافزارهای حسابداری مانند پارلاق حساب با ارائه امکانات کامل مدیریت هزینه، به شما کمک میکنند تا کنترل کامل بر هزینههای خود داشته باشید و تصمیمات بهتری بگیرید.
نتیجهگیری
آشنایی با انواع هزینهها و نحوه طبقهبندی آنها، پایه و اساس مدیریت مالی صحیح است. با شناخت صحیح هزینهها میتوانید:
- قیمتگذاری دقیقتری انجام دهید
- هزینههای غیرضروری را شناسایی و حذف کنید
- بودجهبندی مؤثرتری داشته باشید
- تصمیمات بهتری برای رشد کسبوکار بگیرید
استفاده از نرمافزارهای حسابداری حرفهای مانند پارلاق حساب، فرآیند مدیریت هزینهها را سادهتر و دقیقتر میکند و شما را از سردرگمی میان اعداد و ارقام نجات میدهد.